Cập nhật 13/10/2026 · Hoàng Sỹ Sáng, nhadatgiatot.vn
Mấy tuần nay, câu mình nghe nhiều nhất từ khách đang cầm tiền mặt là: “Lãi suất tiết kiệm lên lại rồi, gửi tiếp cho chắc hay chuyển sang mua nhà đất?” Người hỏi là anh chị vừa bán một lô đất, vừa nhận tiền đền bù, hay có khoản tiền con cái ở nước ngoài gửi về. Ai cũng sợ hai thứ: để tiền nằm im thì mất giá, mà xuống tiền sai thì mất luôn cả gốc.
Bài này mình cập nhật số liệu lãi suất tiết kiệm tháng 10/2026 có nguồn, tính thử xem 1 tỷ gửi ngân hàng thực nhận bao nhiêu sau lạm phát, rồi đặt cạnh nhà đất Nghệ An để anh chị tự so.
Trả lời nhanh trong 30 giây
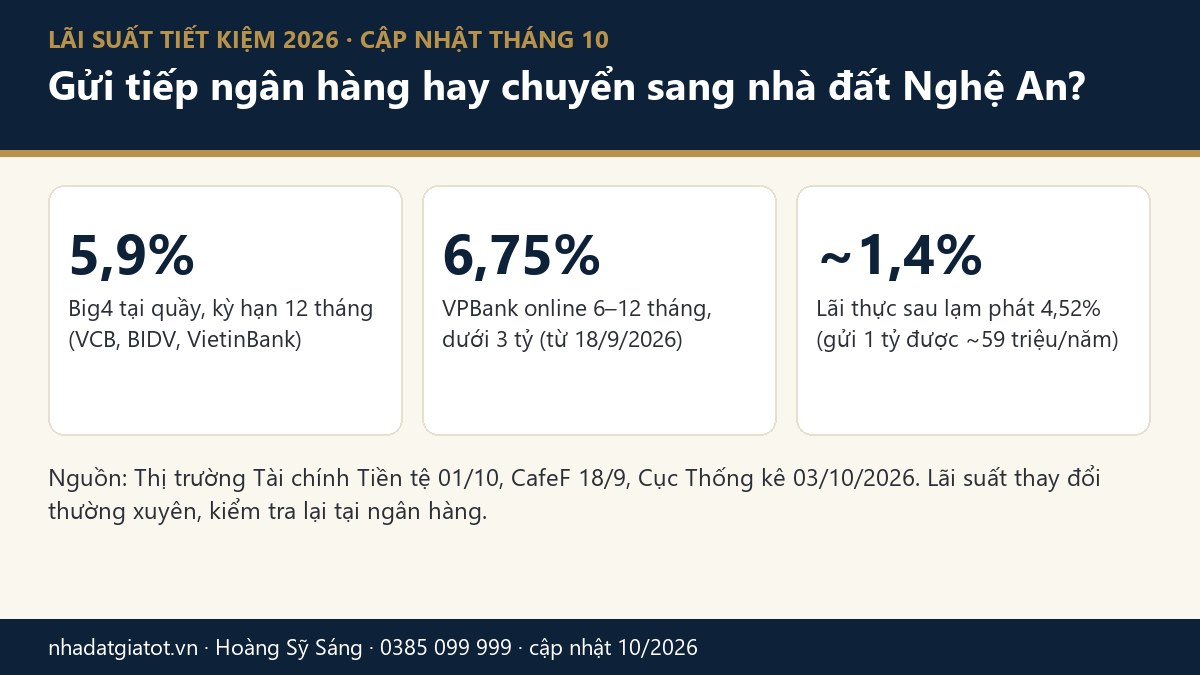
- Lãi suất tiết kiệm đã tăng lại từ cuối tháng 9/2026. Nhóm Vietcombank, BIDV, VietinBank tại quầy: 12 tháng 5,9%, 24 tháng 6,0%. Nhiều ngân hàng TMCP trả 6,5–7,8%.
- Gửi 1 tỷ, kỳ hạn 12 tháng ở mức 5,9% thì nhận khoảng 59 triệu tiền lãi. Trừ lạm phát 9 tháng đầu năm (4,52%), phần lãi thực chỉ còn khoảng 1,4%.
- Gửi tiết kiệm hợp với tiền cần dùng trong 1–2 năm và tiền dự phòng. Tiền nhàn rỗi để yên được 5 năm trở lên mới nên tính tới nhà đất. Pháp lý phải đặt trước lợi nhuận.
- Lãi tiết kiệm tăng thì lãi vay khó giảm. Ai định vay mua nhà cần tính theo lãi sau ưu đãi (khoảng 13–15%), không tính theo lãi năm đầu.
Lãi suất tiết kiệm tháng 10/2026: bảng tóm tắt
Số dưới đây là mức báo chí khảo sát đầu tháng 10/2026. Lãi suất đổi theo tuần, theo kênh (tại quầy hay online) và theo số tiền gửi. Anh chị kiểm tra lại trên app hoặc tại quầy trước khi gửi.
| Ngân hàng / nhóm | 6 tháng | 12 tháng | 24 tháng | 36 tháng | Ghi chú |
|---|---|---|---|---|---|
| Vietcombank, BIDV, VietinBank (tại quầy) | 3,5% | 5,9% | 6,0% | – | Nhóm có lãi thấp nhất nhưng nhiều người gửi nhất |
| VPBank, online, dưới 3 tỷ (từ 18/9/2026) | 6,75% | 6,0% | 5,85% | Kỳ hạn 36 tháng vừa tăng từ 4,2% lên 5,85% | |
| VPBank, tại quầy, dưới 3 tỷ (từ 18/9/2026) | 6,25% | 5,8% | 5,35% | Gửi từ 10 tỷ cao hơn khoảng 0,15–0,35 điểm | |
| Sacombank, online, từ 500 triệu | 7,2% | 7,5% | 7,8% | – | Thuộc nhóm cao nhất thị trường ngày 10/10 |
| Bình quân lãi huy động giao dịch mới | 6,46%/năm (tính đến 30/9/2026), cao hơn cuối năm 2025 khoảng 1,22 điểm % | Báo cáo Bộ Tài chính 09/10 | |||
Nguồn: Thị trường Tài chính Tiền tệ 01/10/2026; Người Quan Sát 18/9/2026 và CafeF 18/9/2026; Tạp chí Kinh tế Tài chính 10/10/2026; Tạp chí Kinh tế Tài chính, số liệu bình quân đến 30/9.
Mình lưu ý thêm một chuyện: các mức 9% trở lên anh chị thấy trên mạng thường là khuyến mãi có điều kiện (ngân hàng số, cộng lãi trong vài tuần) hoặc dành cho khoản gửi rất lớn. Đó không phải mặt bằng chung. Đọc tiêu đề xong phải đọc tiếp tới điều kiện.
Gửi 1 tỷ đồng 12 tháng, thực nhận bao nhiêu?
Tiền lãi tiết kiệm không phải nộp thuế thu nhập cá nhân, nên phép tính khá gọn. Cái hay bị quên là lạm phát: 9 tháng đầu năm 2026, chỉ số giá tiêu dùng bình quân tăng 4,52%, riêng nhóm nhà ở và vật liệu xây dựng tăng 6,68% (Cục Thống kê, 03/10/2026).
| Gửi 1 tỷ, kỳ hạn 12 tháng | Tiền lãi nhận | Lãi thực sau lạm phát 4,52% |
|---|---|---|
| Nhóm Big4 tại quầy, 5,9% | 59 triệu | khoảng 1,4%/năm, tương đương ~14 triệu |
| VPBank online, 6,75% | 67,5 triệu | khoảng 2,2%/năm, tương đương ~22 triệu |
| Sacombank online, 7,5% | 75 triệu | khoảng 3,0%/năm, tương đương ~30 triệu |
Nói gọn: gửi tiết kiệm năm nay giữ được giá trị đồng tiền và có lời một chút. Nó an toàn, rút lúc nào cũng được, không mất công quản lý. Nhưng nếu mục tiêu là để tài sản lớn lên sau 10 năm, phần lãi thực 1,4–3% một năm là mỏng.
Lãi tiết kiệm tăng lại thì nhà đất chịu ảnh hưởng gì?
Ngân hàng là người đi vay tiền của anh chị để cho người khác vay lại. Khi họ phải trả lãi tiền gửi cao hơn, lãi cho vay khó mà giảm. Số liệu tháng 9–10/2026 cho thấy đúng như vậy:
- Lãi cho vay bình quân giao dịch mới khoảng 9,12%/năm đến 30/9/2026, cao hơn cuối năm 2025 khoảng 1 điểm %.
- Gói vay mua nhà cố định 12–24 tháng ở 11 ngân hàng phổ biến quanh 10,9%. Hết ưu đãi, lãi thả nổi thực tế khoảng 13–15% (Nhà Đầu tư 28/8/2026).
- Các công ty chứng khoán nhận định dư địa giảm lãi tới cuối năm hạn chế. VNDirect cho rằng phải tới đầu năm 2027 mới giảm rõ. Đây là dự báo, không phải điều chắc chắn.
Người đang vay nhiều để giữ đất là người chịu áp lực đầu tiên. Một khoản vay 5 tỷ, lãi chỉ cần nhích thêm 2–3% một năm là mỗi năm mất thêm 100–150 triệu, chỉ để giữ tài sản. Mình đã đi qua đúng cảnh đó giai đoạn 2022–2023, khi lãi vay cá nhân lên 1,4%/tháng. Mình phải bán cắt lỗ 5 bất động sản. Câu chuyện đó mình kể ở bài mất gần 15 tỷ vì “cháo nóng húp quanh bát”.
Khi lãi vay cao kéo dài, dòng tiền mua sẽ chậm lại. Thứ giảm giá trước luôn là hàng bị đẩy giá quá nhanh và hàng người ta mua bằng đòn bẩy lớn. Hàng phục vụ nhu cầu ở thật thường chỉ chững lại.
Thị trường Nghệ An: nhóm nào dễ tổn thương, nhóm nào giữ giá tốt hơn?
Đây là cách mình chia khi tư vấn, rút từ hơn 10 năm giao dịch ở Vinh. Đây là nhận định nghề nghiệp, không phải quy luật tuyệt đối.
| Dễ tổn thương khi lãi vay cao | Thường giữ giá tốt hơn |
|---|---|
| Đất vùng ven, đất các xã từng tăng 2–3 lần trong thời gian ngắn mà chưa có hạ tầng, chưa có dân ở | Nhà, đất trong khu dân cư hiện hữu ở Vinh, gần trường, chợ, bệnh viện, nơi làm việc |
| Lô mua bằng tiền vay lớn, chủ đang phải trả lãi hằng tháng | Tài sản có sổ riêng, pháp lý rõ, mua bằng vốn tự có là chính |
| Lô trúng đấu giá ở mức gấp nhiều lần giá khởi điểm, mua để bán lại nhanh | Khu vực nguồn cung ít mà nhu cầu ở thật vẫn đều |
Nếu anh chị có tiền mặt và chịu khó chờ, cơ hội thường đến từ nhóm bên trái: sẽ có người buộc phải bán vì áp lực lãi. Muốn đọc kỹ chuyện giá đấu giá, anh chị xem bài giá đất đấu giá ở Nghệ An: giá trị thật hay FOMO.
Gửi tiếp hay chuyển sang nhà đất: đặt 3 kênh cạnh nhau
| Gửi tiết kiệm | Căn hộ cho thuê ở Vinh | Đất nền, nhà đất để giữ lâu | |
|---|---|---|---|
| Thu nhập đều | 5,9–7,5%/năm tùy ngân hàng | Khoảng 2,5–4,5%/năm (gộp, chưa trừ chi phí, thuế), theo ước tính của mình trong bài giá thuê chung cư Vinh | Gần như không có, trừ khi cho thuê mặt bằng |
| Lợi nhuận chính đến từ | Tiền lãi | Tiền thuê và tăng giá | Tăng giá theo hạ tầng, dân cư |
| Rút tiền khi cần gấp | Rất nhanh, mất một phần lãi nếu rút trước hạn | Vài tuần tới vài tháng | Có thể vài tháng, lúc thị trường chậm còn lâu hơn |
| Chi phí mua bán | Không đáng kể | Thuế, phí sang tên, công chứng, môi giới | Như căn hộ, cộng chi phí giữ đất nếu vay |
| Rủi ro lớn nhất | Mất giá do lạm phát | Trống khách, xuống cấp | Mua sai pháp lý, sai quy hoạch, mua đỉnh |
| Hợp với | Tiền cần dùng trong 1–2 năm, tiền dự phòng | Người muốn vừa giữ tài sản vừa có dòng tiền nhỏ | Tiền nhàn rỗi để yên 5 năm trở lên |
Bảng này không nói kênh nào thắng. Nó cho thấy mỗi kênh có một việc riêng. Chuyện “giá như ngày xưa mua đất thay vì gửi tiết kiệm” mình phân tích riêng ở bài gửi tiết kiệm hay mua đất: quy luật “giá như”.
Người cầm tiền mặt nên làm gì lúc này: 3 nguyên tắc
1. Chia tiền theo thời điểm cần dùng, không theo cảm xúc. Tiền cần trong 1–2 năm (học hành của con, xây sửa nhà, dự phòng ốm đau) để ở ngân hàng, chọn kỳ hạn 6–12 tháng cho linh hoạt. Chỉ phần nhàn rỗi thật mới tính chuyện nhà đất.
2. Đang vay thì tính lại ngay hôm nay. Mỗi tháng trả lãi bao nhiêu, gánh được bao lâu nếu thị trường đi ngang thêm một năm và lãi lên thêm 2%? Ai đang vay để giữ đất, mình có bài riêng về vay ngân hàng mua đất Nghệ An: mua được nhưng giữ được không. Bảng lãi vay mua nhà mới nhất mình cập nhật ở bài lãi suất vay mua nhà 2026.
3. Chuẩn bị sẵn tiêu chí trước khi cơ hội tới. Khu vực nào, loại nào, tầm tiền bao nhiêu, pháp lý tối thiểu phải có gì. Hàng tốt giá tốt thường đi rất nhanh. Người có tiêu chí sẵn ra quyết định trong vài ngày, người chưa chuẩn bị thì chỉ đứng nhìn. Danh sách việc cần soát trước khi xuống tiền mình để ở bài thị trường bất động sản 2026: người có tiền đang chờ gì.
Lãi suất tiết kiệm 2026 đã đi thế nào?
- Tháng 7/2026: với người gửi bình thường, mặt bằng phổ biến quanh 5,5% đến hơn 7%. Các mức 8–9% chủ yếu dành cho khoản gửi rất lớn.
- Tháng 8/2026: nhiều ngân hàng giảm lãi (SeABank, LPBank…). Ngày 10/8, VPBank hạ kỳ hạn 36 tháng xuống 4,2% online (CafeF).
- Từ 18/9/2026: chiều đảo lại. VPBank tăng kỳ hạn 36 tháng lên 5,85–6,0% online, kỳ hạn 6–12 tháng lên 6,75–6,9% online.
- Đến 30/9/2026: lãi huy động bình quân giao dịch mới 6,46%, cao hơn cuối năm 2025 khoảng 1,22 điểm %.
Bài học từ diễn biến này: đừng ra quyết định lớn theo một tin lãi suất. Chỉ trong 6 tuần, cùng một kỳ hạn của cùng một ngân hàng đã đi từ “giảm mạnh” sang “tăng mạnh”.
Câu hỏi thường gặp
Lãi suất tiết kiệm tháng 10/2026 cao nhất bao nhiêu?
Theo khảo sát ngày 10/10/2026, mức niêm yết thông thường cao nhất khoảng 7,5% kỳ hạn 12 tháng và 7,8% kỳ hạn 24 tháng (Sacombank, online, từ 500 triệu). Nhóm Vietcombank, BIDV, VietinBank tại quầy khoảng 5,9% kỳ hạn 12 tháng.
Gửi 1 tỷ tiết kiệm 1 năm được bao nhiêu tiền lãi?
Khoảng 59 triệu ở mức 5,9% và 67,5–75 triệu ở mức 6,75–7,5%. Tiền lãi tiết kiệm không chịu thuế thu nhập cá nhân. Trừ lạm phát 4,52%, lãi thực khoảng 1,4–3%/năm.
Lãi suất tiết kiệm tăng thì có nên bán nhà đất để gửi ngân hàng?
Tùy tài sản. Tài sản đang gánh lãi vay lớn, khó bán, mua để lướt thì nên tính chuyện cơ cấu. Nhà đất ở thật, pháp lý sạch, vị trí tốt thì bán vội để lấy lãi tiết kiệm ngắn hạn chưa chắc có lợi về lâu dài.
Có tiền nhàn rỗi nên gửi ngân hàng hay mua đất ở Nghệ An?
Tiền cần dùng trong 1–2 năm nên gửi ngân hàng. Tiền để yên được 5 năm trở lên có thể tính tới nhà đất có pháp lý rõ, phục vụ nhu cầu ở thật. Hạn chế vay nhiều khi lãi vay sau ưu đãi đang ở mức 13–15%.
Lãi suất có giảm vào cuối năm 2026 không?
Chưa ai khẳng định được. Một số công ty chứng khoán nhận định dư địa giảm tới cuối năm hạn chế, có nơi dự báo đầu năm 2027 mới giảm rõ. Anh chị nên lập kế hoạch theo kịch bản lãi không giảm.
Đang cầm tiền mặt và phân vân?
Nhắn Sáng 3 thông tin: số tiền, bao lâu nữa cần dùng và mục đích (để ở, cho con, giữ tài sản). Sáng sẽ nói thẳng phần nào nên để ngân hàng, phần nào có thể tính tới nhà đất ở Vinh – Nghệ An, kể cả khi câu trả lời là “chưa nên mua”.
📞 SĐT/Zalo: 038.509.9999 · Nhắn Zalo · WhatsApp (anh chị ở nước ngoài)
Đọc thêm:
- Bắt đáy bất động sản Vinh: người cầm sổ tiết kiệm đáo hạn đang mua hàng cắt lỗ thế nào (11/2026)
- Gửi tiết kiệm hay mua đất? Quy luật “giá như” ở Nghệ An
- Đầu tư bất động sản dài hạn hay lướt sóng? Bài học 12 năm
- Đòn bẩy tài chính trong bất động sản: khi nào vay là khôn, khi nào là liều
Hoàng Sỹ Sáng, nhà sáng lập Đại Thành Land, gần 12 năm môi giới và đầu tư bất động sản ở TP Vinh, Nghệ An và Hà Tĩnh. Đọc hành trình của Sáng.
📘 Facebook · ▶️ YouTube · 🎵 TikTok · 📞 0385 099 999
Số liệu lãi suất là mức báo chí khảo sát tại thời điểm nêu, chỉ để tham khảo. Lãi suất thực tế do từng ngân hàng công bố và thay đổi thường xuyên. Bài viết không phải lời khuyên tài chính cá nhân.