Cập nhật 16/10/2026 — quy định tại thời điểm viết (10/2026). Bài viết là kiến thức tham khảo, không thay thế tư vấn của luật sư.
Anh chị đóng tiền hai, ba năm cho một căn hộ còn trên bản vẽ.
Nỗi sợ lớn nhất lúc đó thường không phải là giá.
Mà là một câu rất đời: lỡ chủ đầu tư không giao nhà, tiền mình đã đóng đi đâu?
Câu trả lời nằm ở một thứ ít người đọc kỹ: bảo lãnh ngân hàng khi mua chung cư hình thành trong tương lai.
Mấy tuần nay, câu mình được hỏi nhiều nhất quanh dự án Sun Glory Residence (người Vinh hay gọi Sun Trường Vinh) không phải “tầng nào đẹp”. Mà là: “Em ơi, trong hồ sơ có tờ đơn từ chối bảo lãnh ngân hàng, ký thì được chiết khấu 1%. Có nên ký không?”
Theo thông tin bán hàng, dự án mở bán đợt đầu lúc 13h00 ngày 24/10/2026. Trước ngày đó, mình viết bài này để trả lời đúng câu trên. Chậm, rõ, có số.
Nói trước cho minh bạch: Đại Thành Land (công ty của mình) là đại lý phân phối Sun Glory Residence. Các con số giá trong bài là giá tham khảo dự kiến đại lý nhận ngày 05/10/2026, chưa phải giá chính thức của chủ đầu tư, có thể thay đổi khi mở bán.
Nỗi lo thật của người mua nhà “trên giấy”
Mua nhà hình thành trong tương lai là trả tiền trước, nhận nhà sau. Người mua thường lo ba chuyện:
- Lo dự án chậm hoặc dừng. Tiền đã đóng nằm ở đâu, ai trả lại.
- Lo không hiểu giấy tờ. Hợp đồng dày, thuật ngữ lạ, ký xong mới biết mình đã đồng ý điều gì.
- Lo bị “dụ” bằng chiết khấu. Một con số giảm giá nhìn thì hấp dẫn, nhưng không ai nói rõ mình đổi lại cái gì.
Còn điều anh chị thật sự muốn thì đơn giản: tiền mình đóng có một lưới an toàn, và mình biết rõ lưới đó che tới đâu.
Bảo lãnh ngân hàng chính là một phần của lưới đó.
Bảo lãnh ngân hàng khi mua chung cư là gì?
Theo Điều 26 Luật Kinh doanh bất động sản 2023 (hiệu lực từ 01/8/2024), khi chủ đầu tư bán nhà ở hình thành trong tương lai, việc bảo lãnh của ngân hàng là bắt buộc.
Hiểu đơn giản: ngân hàng đứng ra cam kết với người mua. Nếu chủ đầu tư không bàn giao nhà đúng cam kết trong hợp đồng, ngân hàng hoàn lại khoản tiền người mua đã ứng trước.
Muốn bán nhà hình thành trong tương lai, theo Điều 24, dự án phải có giấy tờ quyền sử dụng đất, giấy phép xây dựng, nghiệm thu hạ tầng theo tiến độ. Với chung cư, phải có biên bản nghiệm thu hoàn thành phần móng. Chủ đầu tư còn phải thông báo cơ quan quản lý kinh doanh bất động sản cấp tỉnh, và trong 15 ngày cơ quan này trả lời bằng văn bản.
Nói cách khác: bảo lãnh không đứng một mình. Nó đi cùng cả một bộ điều kiện.
Bảo lãnh bảo vệ gì, và không bảo vệ gì
Đây là phần nhiều người hiểu sai nhất. Mình để bảng cho dễ nhìn:
| Bảo lãnh ngân hàng có | Bảo lãnh ngân hàng không |
|---|---|
| Hoàn lại tiền anh chị đã ứng trước, nếu chủ đầu tư không bàn giao nhà đúng cam kết | Không bảo đảm chất lượng căn hộ |
| Là nghĩa vụ bắt buộc khi bán nhà hình thành trong tương lai | Không bảo đảm dự án sẽ hoàn thành |
Vậy nên, có bảo lãnh không có nghĩa là anh chị khỏi cần đọc hợp đồng. Chất lượng bàn giao, vật liệu, tiến độ chi tiết… vẫn phải nằm trong hợp đồng và phụ lục.
Ba lớp an toàn luật dành cho người mua
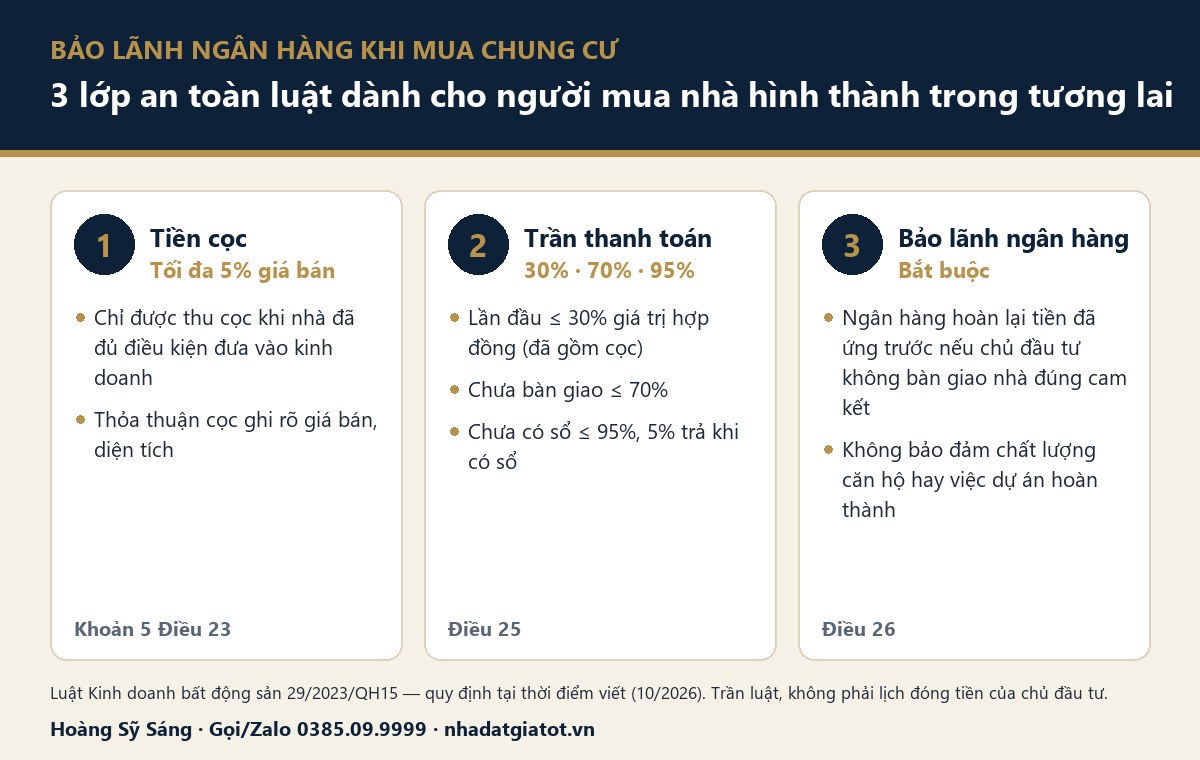
Để thấy bảo lãnh nằm ở đâu, mình xếp ba lớp lại với nhau:
Lớp 1 — Tiền cọc. Khoản 5 Điều 23: đặt cọc tối đa 5% giá bán, và chỉ được thu cọc khi nhà đã đủ điều kiện đưa vào kinh doanh. Thỏa thuận cọc phải ghi rõ giá bán, diện tích.
Lớp 2 — Trần thanh toán. Điều 25: lần thanh toán đầu không quá 30% giá trị hợp đồng (đã gồm cọc). Chưa bàn giao nhà, tổng không quá 70%. Chưa có sổ, không quá 95%. 5% còn lại trả khi có sổ.
Lớp 3 — Bảo lãnh ngân hàng. Điều 26, như phần trên.
Thử tính trên một căn cụ thể cho dễ hình dung. Căn 1PN+ 51,3 m² tòa Legend (mã G6B-30-02), giá tham khảo dự kiến sau chiết khấu 3,7% là 2,720 tỷ. Theo trần luật:
| Mốc | Tối đa | Số tiền (tính trên 2,720 tỷ) |
|---|---|---|
| Đặt cọc | 5% | 136 triệu |
| Lần thanh toán đầu (gồm cọc) | 30% | 816 triệu |
| Trước khi bàn giao | 70% | 1,904 tỷ |
| Giữ lại chờ sổ | 5% | 136 triệu |
Lưu ý quan trọng: đây là trần của luật, không phải lịch đóng tiền của chủ đầu tư. Tỷ lệ từng đợt chính thức của Sun Glory chưa được công bố tại thời điểm mình viết.
Về chiết khấu 3,7%: theo thông tin bán hàng đợt mở bán, mức 3,7% dành cho 500 khách hàng đầu tiên, 3% cho 500 khách tiếp theo; chi tiết theo văn bản của chủ đầu tư. Nghĩa là cùng một căn, giá sau chiết khấu của anh chị có thể khác con số ví dụ ở trên.
Nhìn bảng này anh chị sẽ thấy: trước ngày nhận nhà, số tiền đã đóng có thể lên tới gần 1,9 tỷ cho một căn 1PN+. Lưới an toàn cho khoản tiền đó chính là bảo lãnh.
“Từ chối bảo lãnh để nhận 1%”: tính sao cho đúng?
Theo tài liệu chủ đầu tư gửi đại lý, trong bộ hồ sơ ký hợp đồng mua bán của Sun Glory có “Đơn đề nghị từ chối bảo lãnh ngân hàng”. Khách ký đơn này được chiết khấu 1%.
Tính minh họa trên giá 2,720 tỷ, 1% vào khoảng 27 triệu.
1% này tính trên giá nào (trước hay sau các chiết khấu khác, có gồm VAT và kinh phí bảo trì không) thì theo cách tính trong văn bản của chủ đầu tư. Mình chưa có văn bản đó, nên con số 27 triệu chỉ là phép tính minh họa.
Giờ đặt hai con số cạnh nhau:
- Anh chị được: khoảng 27 triệu.
- Anh chị bỏ: lưới an toàn cho khoản tiền có thể lên tới khoảng 1,9 tỷ trước bàn giao.
Theo kinh nghiệm của mình, với người mua để ở, dùng tiền tích lũy cả chục năm hoặc có vay ngân hàng, mình nghiêng về giữ bảo lãnh. Một phần trăm không đáng để đổi lấy giấc ngủ.
Nếu anh chị vẫn muốn cân nhắc từ chối, hãy chỉ làm khi đã hiểu rõ mình mất gì, đó là tiền nhàn rỗi, và đã hỏi ý kiến luật sư. Đây là quyền của anh chị. Mình chỉ muốn anh chị quyết định khi đã nhìn đủ hai mặt.
Ở Sun Glory Residence: cái gì đã có, cái gì chưa (tại 16/10/2026)
Đã có (theo thông tin từ chủ đầu tư / tài liệu chủ đầu tư gửi đại lý):
- Dự án đã đủ điều kiện mở bán (đủ điều kiện đưa vào kinh doanh), theo thông tin từ chủ đầu tư và đại lý. Số, ngày của văn bản xác nhận mình chưa có bản để đăng — khi ký, anh chị cứ đề nghị được xem.
- Mở bán đợt đầu lúc 13h00 ngày 24/10/2026, theo thông tin bán hàng.
- Trình tự: giữ chỗ → ký Hợp đồng thực hiện nguyện vọng với Công ty CP BĐS S-Property (công ty môi giới do chủ đầu tư chỉ định) → sau đó mới ký Hợp đồng mua bán với chủ đầu tư.
- Thời gian ký hợp đồng mua bán không muộn hơn 180 ngày kể từ ngày dự kiến ghi trong hợp đồng thực hiện nguyện vọng.
- Mẫu đơn từ chối bảo lãnh kèm chiết khấu 1%, nằm trong bộ hồ sơ ký hợp đồng mua bán.
Chưa có văn bản để mình dẫn:
- Tên ngân hàng bảo lãnh và thời điểm người mua nhận thư bảo lãnh.
- Chính sách bán hàng chính thức, tỷ lệ từng đợt.
- Chính sách thanh toán sớm: chủ đầu tư chưa ban hành văn bản.
Có một câu mình nghĩ rất đáng hỏi: khoản tiền anh chị nộp ở giai đoạn hợp đồng thực hiện nguyện vọng (ký với S-Property, trước hợp đồng mua bán) có nằm trong phạm vi bảo lãnh không? Câu này mình chưa có câu trả lời bằng văn bản. Anh chị hỏi thẳng chủ đầu tư, và đề nghị được trả lời bằng văn bản.
Về khoản giữ chỗ: anh chị chỉ nộp theo thông báo của chủ đầu tư tại thời điểm mở bán, và hỏi rõ điều kiện hoàn tiền trước khi chuyển.
6 câu nên hỏi trước khi ký
Anh chị có thể chụp màn hình phần này mang theo:
- Văn bản xác nhận đủ điều kiện bán (theo Điều 24) số mấy, ngày nào, cơ quan nào ký? Cho tôi xem bản sao được không?
- Ngân hàng nào bảo lãnh cho dự án?
- Khi nào tôi nhận được thư bảo lãnh — bản gốc hay bản sao?
- Tiền tôi nộp trước khi ký hợp đồng mua bán có được bảo lãnh không?
- Chiết khấu 1% khi từ chối bảo lãnh tính trên giá nào, và tôi mất những quyền gì?
- Nếu đã ký đơn từ chối, sau này tôi có rút lại được không?
Ai trả lời mập mờ ở câu 2, câu 3 và câu 4, anh chị cứ bình tĩnh. Chưa có văn bản thì chưa vội.
Muốn xem thêm bộ giấy tờ cần kiểm tra riêng cho dự án này, anh chị đọc bài pháp lý Sun Glory Residence bên trang hoangsysang.com của mình. Còn chuyện đóng tiền đợt nào, cần sẵn bao nhiêu, mình viết kỹ ở bài chính sách thanh toán Sun Trường Vinh.
Lần đầu mua nhà hình thành trong tương lai? Hợp đồng mẫu mua bán căn hộ là Mẫu số Ia, Phụ lục I, Nghị định 96/2024/NĐ-CP — anh chị tải về so trước. Có vay ngân hàng thì đọc thêm bài mua chung cư trả góp ở Vinh, vì nếu dự án chậm, anh chị vừa trả lãi vừa chưa có nhà.
Lời cuối
Chiết khấu nào cũng có lý do của nó. Việc của mình là giúp anh chị nhìn thấy cái giá phía sau con số.
Hãy cân nhắc thật kỹ trước khi xuống tiền, vì đó là mồ hôi, công sức và tài sản lớn của anh chị.
Đọc thêm: Có nên mua Sun Trường Vinh? Review 4 góc · Giá căn hộ Sun Trường Vinh theo m² · Đặt cọc mua nhà đất: 10 điều khoản cần có · Cẩm nang kiểm tra pháp lý trước khi mua
Nhận thông tin & tư vấn riêng về dự án này
Hoàng Sỹ Sáng sẽ gọi lại cho anh chị: giá tham khảo, chính sách bán hàng mới nhất và lựa chọn hợp ngân sách.
Hoàng Sỹ Sáng sẽ liên hệ sớm. Cần gấp, anh chị gọi/Zalo 0385 099 999.
Câu hỏi thường gặp về bảo lãnh ngân hàng khi mua chung cư
Bảo lãnh ngân hàng khi mua chung cư có bắt buộc không?
Có. Theo Điều 26 Luật Kinh doanh bất động sản 2023, chủ đầu tư bán nhà hình thành trong tương lai phải có ngân hàng bảo lãnh nghĩa vụ hoàn tiền cho người mua nếu không bàn giao nhà đúng cam kết.
Có bảo lãnh rồi thì khỏi lo chất lượng căn hộ?
Không. Bảo lãnh chỉ liên quan đến việc hoàn tiền khi không bàn giao đúng cam kết. Nó không bảo đảm chất lượng, cũng không bảo đảm dự án hoàn thành.
Chủ đầu tư được thu cọc khi nào?
Khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023: chỉ khi nhà đã đủ điều kiện đưa vào kinh doanh, và cọc tối đa 5% giá bán.
Từ chối bảo lãnh ngân hàng được lợi bao nhiêu?
Với Sun Glory, tài liệu chủ đầu tư gửi đại lý ghi chiết khấu 1%. Trên căn giá tham khảo 2,720 tỷ là khoảng 27 triệu. Cách tính 1% theo văn bản của chủ đầu tư — anh chị cần hỏi lại trước khi ký.
Sun Trường Vinh đã có thư bảo lãnh chưa?
Theo thông tin từ chủ đầu tư và đại lý, dự án đã đủ điều kiện mở bán. Còn tên ngân hàng bảo lãnh và thời điểm phát hành thư, tại 16/10/2026 mình chưa có văn bản. Khi có, mình sẽ cập nhật bài này.
Cần hỏi thêm về nhà đất Vinh – Nghệ An? Gọi hoặc nhắn Zalo cho Hoàng Sỹ Sáng: 038.509.9999 · Nhắn Zalo
Theo dõi Sáng: Facebook · YouTube · TikTok · hoangsysang.com · Hồ sơ tác giả
Ghi chú nguồn: quy định theo Điều 23, 24, 25, 26 Luật Kinh doanh bất động sản 29/2023/QH15 tại thời điểm viết (10/2026); giá theo bảng giá tham khảo dự kiến đại lý nhận ngày 05/10/2026, chưa phải bảng giá chính thức; quy trình HĐTHNV, HĐMB, đơn từ chối bảo lãnh theo tài liệu chủ đầu tư gửi đại lý; mở bán, chiết khấu, điều kiện mở bán theo thông tin bán hàng từ chủ đầu tư/đại lý. Bài mang tính tham khảo, không thay thế tư vấn pháp lý.