Nhiều anh chị gọi Sáng hỏi cùng một câu: “Lô liền kề gần 2,9 tỷ, nhà mình mới có hơn 800 triệu, có mua đất Cửa Lò trả góp được không?” Với AN Village thì được: chính sách bán hàng chủ đầu tư công bố tháng 11/2026 cho vay tối đa 70% giá trị hợp đồng, khách tự lo 30%. Nhưng vay được và trả được là hai chuyện. Bài này mình tính bằng tiền cụ thể: cần tự có bao nhiêu, ngân hàng giải ngân lúc nào, mỗi tháng trả bao nhiêu, và ai chưa nên vay.
Tác giả: Hoàng Sỹ Sáng, gần 12 năm môi giới và đầu tư bất động sản tại Vinh – Nghệ An, người sáng lập Đại Thành Land, đơn vị phân phối chính thức dự án AN Village Cửa Lò.
Mua đất Cửa Lò trả góp ở AN Village: trả lời nhanh
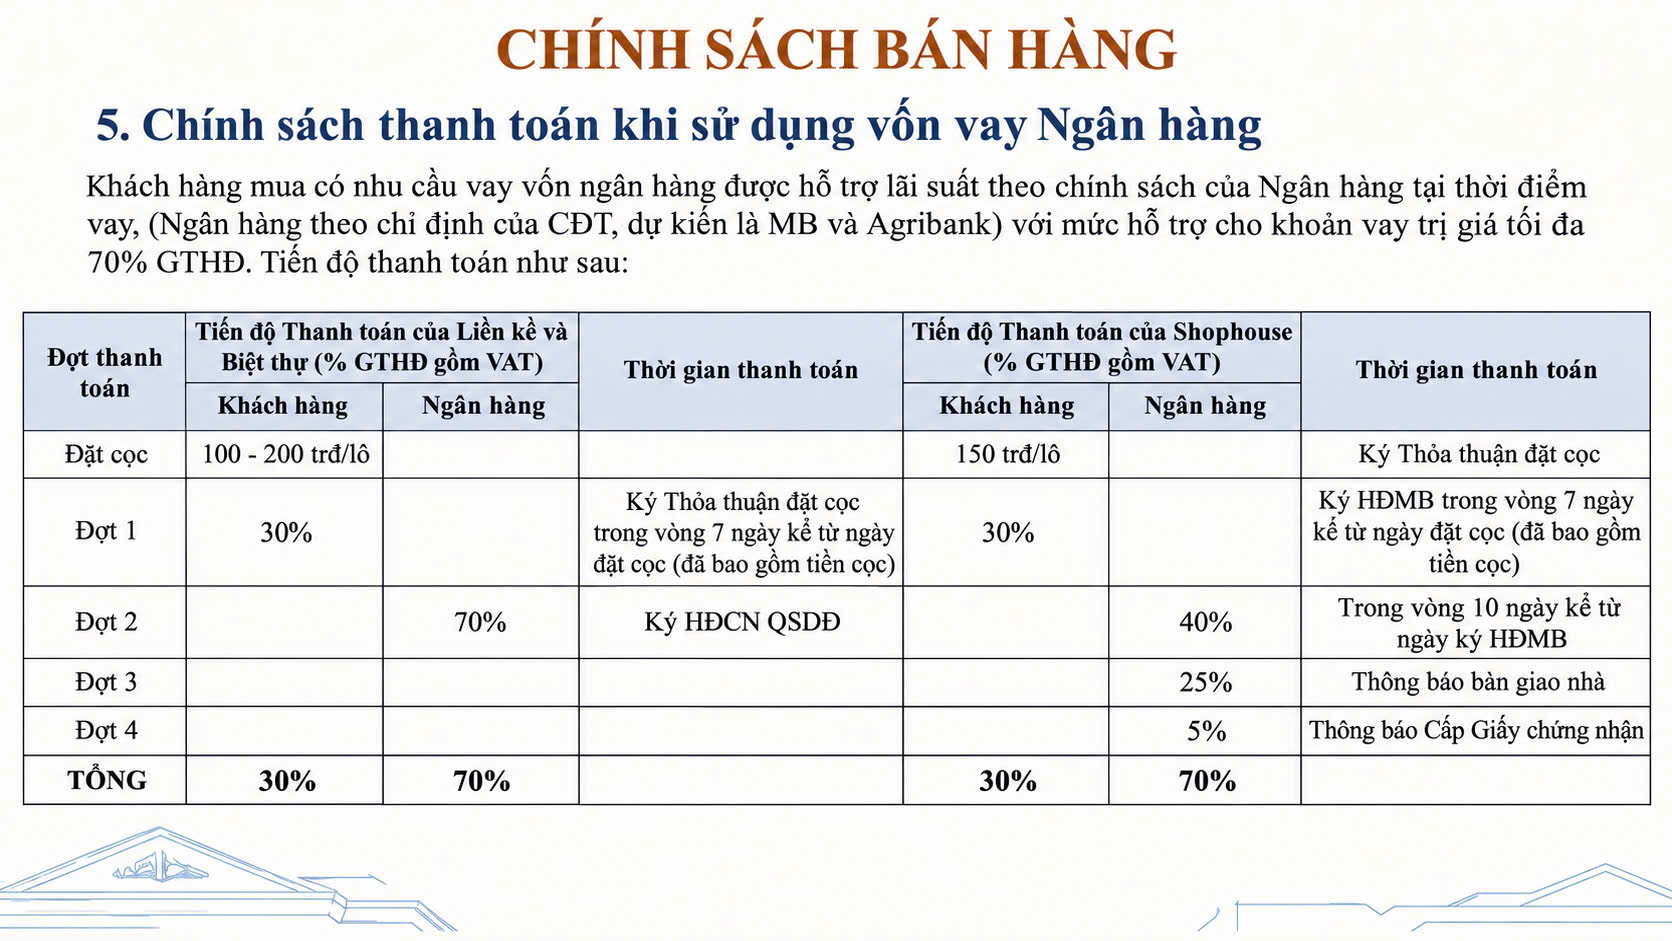
- Tự có 30% giá trị hợp đồng (GTHĐ), gồm cả tiền cọc, nộp đủ trong 7 ngày kể từ ngày cọc.
- Ngân hàng cho vay tối đa 70% GTHĐ, theo chỉ định của chủ đầu tư, dự kiến là MB và Agribank.
- “Hỗ trợ lãi suất theo chính sách của ngân hàng tại thời điểm vay” không có nghĩa là lãi 0% hay chủ đầu tư trả lãi thay.
Số liệu chính sách trong bài: theo chính sách bán hàng chủ đầu tư công bố tháng 11/2026, có thể điều chỉnh; cần xác nhận theo mã lô trước khi ký.
Cần tự có bao nhiêu tiền trước khi vay?
Muốn mua đất Cửa Lò trả góp, việc đầu tiên là biết phần tiền mặt phải tự lo. Shophouse tính theo mỗi 1 tỷ GTHĐ, vì GTHĐ gồm những phần nào phải xem trên hợp đồng mua bán (HĐMB).
| Sản phẩm | GTHĐ | Cọc | Tự có 30% | Vay tối đa 70% |
|---|---|---|---|---|
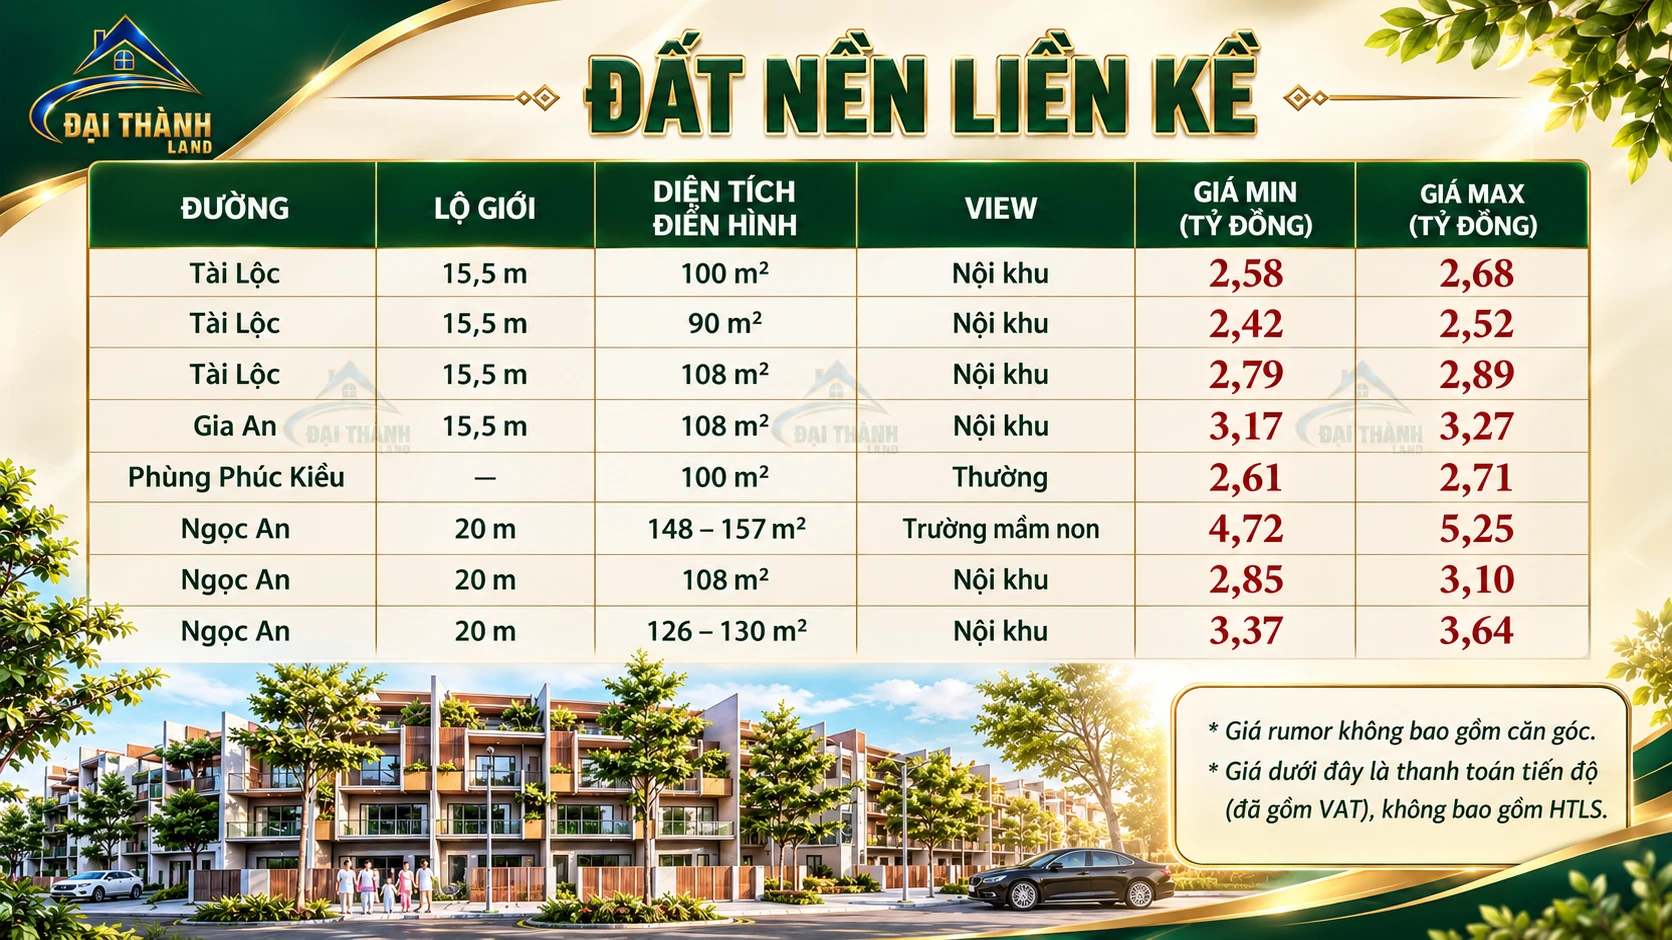
| Liền kề 108 m² Tài Lộc | 2,89 tỷ | 100 triệu | 867 triệu | 2,023 tỷ |
| Biệt thự 168 m² Tài Lộc | 4,37 tỷ | 200 triệu | 1,311 tỷ | 3,059 tỷ |
| Shophouse (mỗi 1 tỷ) | 1 tỷ | 150 triệu/lô | 300 triệu | 700 triệu |
Giá rumor tài liệu chủ đầu tư tháng 10/2026, gồm VAT, chưa gồm lô góc, cần xác nhận trước giao dịch.
Lô liền kề 2,89 tỷ: cọc 100 triệu, trong 7 ngày nộp thêm 767 triệu cho đủ 867 triệu. Nên để thêm ba khoản:
- Phần chênh nếu ngân hàng duyệt dưới 70%. “Tối đa 70%” là trần; số duyệt thật tùy thu nhập và hồ sơ.
- Làm bìa và thuế: Đại Thành Land ước khoảng 100 triệu/lô, hỏi lại đúng mã lô.
- Phí đi kèm khoản vay: bảo hiểm khoản vay (nếu có), công chứng, đăng ký thế chấp.
50 khách đầu tiên đặt cọc được quà trừ thẳng vào GTHĐ: liền kề 20 triệu, biệt thự 40 triệu, shophouse 50 triệu. Phương án vay có hưởng không, slide chưa ghi riêng.
Ngân hàng giải ngân lúc nào?
Liền kề và biệt thự: anh chị nộp 30% trước. Khi ký hợp đồng chuyển nhượng quyền sử dụng đất (HĐCN QSDĐ), ngân hàng chuyển một lần 70% cho chủ đầu tư, và tiền lãi bắt đầu chạy từ đó. Slide chưa ghi ký HĐCN vào mốc nào với phương án vay (ở tiến độ thường, liền kề ký ở mốc 180 ngày, biệt thự 420 ngày). Giấy chứng nhận cấp trong vòng 45 ngày kể từ khi nộp đủ hồ sơ; hỏi thêm ngân hàng trong lúc chờ sổ, khoản vay được bảo đảm bằng gì.
Shophouse: khách đủ 30% khi ký HĐMB, sau đó ngân hàng giải ngân 40% trong 10 ngày kể từ ngày ký HĐMB, 25% khi thông báo bàn giao nhà, 5% khi thông báo cấp giấy chứng nhận. Tức là 40% tiền vay vào khi nhà chưa xây xong: anh chị trả lãi từ sớm trong lúc shophouse chưa kinh doanh được, nhớ cộng khoản lãi này vào tổng chi phí.
Dự án có vốn vay Agribank. Theo Quyết định 110/QĐ-UBND tỉnh Nghệ An ngày 17/10/2024 chấp thuận nhà đầu tư, phần vốn huy động của dự án dự kiến vay Agribank. Người vay mua đất Agribank hay MB đều nên hỏi: lô mình chọn có nằm trong tài sản thế chấp của dự án không, giải chấp trước hay cùng lúc ký HĐCN.
Vay 2,023 tỷ thì mỗi tháng trả bao nhiêu?
Lô liền kề 2,89 tỷ, vay 70% là 2,023 tỷ, trả góp đều (gốc + lãi cố định mỗi tháng):
| Thời hạn | Lãi 7%/năm | Lãi 11%/năm | Lãi 12,5%/năm |
|---|---|---|---|
| 20 năm | ≈ 15,7 triệu | ≈ 20,9 triệu | ≈ 23,0 triệu |
| 15 năm | ≈ 18,2 triệu | ≈ 23,0 triệu | – |
Minh họa giả định, không phải báo giá vay: trả góp đều, một mức lãi cả kỳ. Mức lãi theo tổng hợp thị trường của báo Thương Gia ngày 04/11/2026 (nhiều gói ưu đãi quanh 6–7%/năm, hết ưu đãi thường 11–12,5%/năm), không phải biểu lãi của MB hay Agribank.
Riêng tiền lãi tháng đầu: khoảng 11,8 triệu ở lãi 7%, khoảng 18,5 triệu ở lãi 11%. Nếu ngân hàng tính gốc trả đều, lãi trên dư nợ giảm dần, thì các tháng đầu còn cao hơn bảng.
Ngưỡng cá nhân Sáng hay dùng: khoản trả tính ở lãi sau ưu đãi không quá 40–45% thu nhập ổn định của gia đình. Với 20,9 triệu/tháng, cả nhà nên có thu nhập ổn định khoảng 46–52 triệu/tháng. Đây là nhận định cá nhân, không phải điều kiện ngân hàng. Cách tính chi tiết ở bài vay 1 tỷ mua nhà mỗi tháng trả bao nhiêu.
Hồ sơ mua đất trả góp qua ngân hàng thường cần gì?
Mỗi ngân hàng một danh mục, yêu cầu cụ thể của MB, Agribank hỏi thẳng cán bộ tín dụng. Thông thường có bốn nhóm: nhân thân, hôn nhân; chứng minh thu nhập (hợp đồng lao động, sao kê lương, hoặc giấy tờ kinh doanh); hồ sơ lô đất (Thỏa thuận đặt cọc, chứng từ đã nộp 30%, HĐCN hoặc HĐMB); phương án vay và trả nợ. Thu nhập tiền mặt không sao kê dễ bị duyệt thấp, nên chuẩn bị trước khi cọc.
Rủi ro lớn nhất khi mua đất Cửa Lò trả góp: hết ưu đãi lãi suất
Cùng 2,023 tỷ, 20 năm: lãi từ 7% lên 11% thì khoản trả từ 15,7 lên 20,9 triệu, mỗi tháng thêm khoảng 5,2 triệu. Phần lớn kỳ hạn 15–20 năm anh chị trả ở lãi thả nổi. Trước khi ký hợp đồng tín dụng, hỏi đủ ba câu và đề nghị câu trả lời nằm trong hợp đồng: hết ưu đãi lãi tính theo công thức nào (lãi tham chiếu nào, biên độ bao nhiêu); bao lâu điều chỉnh một lần; trả trước hạn phạt bao nhiêu, trong mấy năm.
Giữ thêm dự phòng ít nhất 6 tháng tiền trả nợ, ở mức 20,9 triệu là khoảng 125 triệu. Đất nền chưa xây không tự sinh tiền trả nợ. Mình từng phải bán 5 bất động sản giai đoạn 2022–2023 vì dòng tiền không theo kịp, bài học đó mình viết ở vay ngân hàng mua đất Nghệ An: mua được, nhưng giữ được không.
Vay, trả theo tiến độ hay trả sớm?
| Phương án (liền kề 2,89 tỷ) | Tiền tự có | Lãi vay | Hợp với ai |
|---|---|---|---|
| Tiến độ thông thường | 100%, chia 4 đợt trong 180 ngày | Không | Có tiền về dần trong 6 tháng |
| Thanh toán sớm | 100% trong khoảng 27 ngày, chiết khấu thêm 7% GTHĐ (chưa gồm VAT) | Không | Có tiền mặt sẵn |
| Vay ngân hàng | 30% = 867 triệu | Có | Thu nhập đều, chứng minh được |
Chỉ thiếu tiền vài tháng, ví dụ đang chờ bán một lô khác, thì tiến độ thông thường 180 ngày có thể nhẹ hơn vay 20 năm. Lịch từng đợt bằng tiền xem ở bài tiến độ thanh toán AN Village; bốn chính sách gói gọn ở bài chính sách bán hàng AN Village.
Khi nào chưa nên mua đất Cửa Lò trả góp?
- Khoản trả tính ở lãi 11–12,5% vượt 40–45% thu nhập ổn định.
- Chưa có dự phòng tối thiểu 6 tháng tiền trả nợ, hoặc đang gánh khoản vay khác.
- Vay để chờ bán lại kiếm lời. Sáng không hứa tăng giá hay thanh khoản cho lô nào.
- Thu nhập khó chứng minh, dễ bị duyệt dưới 70%.
- Chọn shophouse bằng vốn vay mà chưa tính tiền lãi giai đoạn chờ bàn giao.
Ngược lại, mua để ở lâu dài, tính ở lãi sau ưu đãi vẫn gánh được, thì mua đất Cửa Lò trả góp giúp có lô sớm mà không phải chờ gom đủ tiền. Liền kề, biệt thự AN Village là đất nền có sổ từng lô theo chủ đầu tư, xây lúc nào cũng được, nên anh chị có thể trả nợ vài năm rồi mới tính chuyện xây.
5 câu hỏi trước khi cọc theo phương án vay
- Phương án vay có được hưởng quà 50 khách đầu tiên không?
- Ký HĐCN QSDĐ vào mốc nào, tức ngày nào ngân hàng giải ngân?
- Lãi ưu đãi bao nhiêu, kéo dài bao lâu, sau đó tính thế nào?
- Lô có trong tài sản thế chấp của dự án không, giải chấp lúc nào?
- Ngân hàng duyệt dưới 70% hoặc không duyệt thì tiền cọc và 30% đã nộp xử lý ra sao? Đọc thêm ngân hàng không cho vay có mất cọc không và đặt cọc mua đất cần lưu ý gì.
Ai đang tìm mua đất ở Cửa Lò bằng vốn vay, Sáng ngồi cùng anh chị tính ba phương án trên đúng mã lô trước khi cọc. Giá tham khảo ở bài bảng giá AN Village Cửa Lò; vị trí, quy mô và các loại lô xem ở trang dự án AN Village Cửa Lò.
Nếu anh chị còn phân vân giữa Cửa Lò và những vùng giáp trung tâm Vinh, Sáng có bài riêng về đất ven thành phố Vinh.
Trước khi vay để mua, anh chị nên đọc thêm bài giá đất Cửa Lò tăng mạnh: 3 thứ tăng thật, 2 thứ mới là tin đồn để không trả giá theo lời đồn.
Câu hỏi thường gặp về mua đất Cửa Lò trả góp
Mua đất Cửa Lò trả góp ở AN Village cần trả trước bao nhiêu?
Khách tự trả 30% giá trị hợp đồng, gồm cả tiền cọc, trong 7 ngày kể từ ngày cọc. Ví dụ lô liền kề 2,89 tỷ cần 867 triệu, ngân hàng cho vay tối đa 2,023 tỷ.
Vay mua đất AN Village thì ngân hàng nào cho vay?
Theo chính sách bán hàng tháng 11/2026, ngân hàng theo chỉ định của chủ đầu tư, dự kiến là MB và Agribank, cho vay tối đa 70% giá trị hợp đồng. Mức lãi và thời hạn do ngân hàng duyệt theo hồ sơ từng người.
Hỗ trợ lãi suất khi vay mua đất AN Village có phải lãi 0% không?
Không. Chính sách ghi khách được hỗ trợ lãi suất theo chính sách của ngân hàng tại thời điểm vay, không phải chủ đầu tư trả lãi thay hay lãi 0%. Anh chị hỏi ngân hàng mức lãi ưu đãi, thời gian ưu đãi và cách tính lãi sau đó.
Vay mua đất AN Village thì khi nào ngân hàng giải ngân?
Liền kề và biệt thự: ngân hàng giải ngân 70% một lần khi ký hợp đồng chuyển nhượng quyền sử dụng đất. Shophouse: 40% trong 10 ngày kể từ ngày ký hợp đồng mua bán, 25% khi thông báo bàn giao nhà, 5% khi thông báo cấp giấy chứng nhận.
Xem lô AN Village đang mở bán và nhận bảng hàng
Anh chị cho Sáng biết số tiền tự có và thu nhập hằng tháng, mình lọc lô vừa sức và tính sẵn ba phương án: tiến độ thông thường, thanh toán sớm, vay ngân hàng. Bảng hàng gửi kèm có ngày áp dụng để anh chị mang đi làm việc với ngân hàng.
→ Xem trang bán đất Cửa Lò: lô AN Village, giá và diện tích
Hoặc để lại thông tin, Sáng gọi lại trong ngày:
Nhận thông tin & tư vấn riêng về dự án này
Hoàng Sỹ Sáng sẽ gọi lại cho anh chị: giá tham khảo, chính sách bán hàng mới nhất và lựa chọn hợp ngân sách.
Hoàng Sỹ Sáng sẽ liên hệ sớm. Cần gấp, anh chị gọi/Zalo 0385 099 999.
📞 Gọi/Zalo: 038.509.9999 – Hoàng Sỹ Sáng, Đại Thành Land
Theo dõi video thực địa: Facebook · YouTube · TikTok
Nguồn: chính sách bán hàng chủ đầu tư AN Village (4 slide: quà tặng Early Bird, tiến độ thanh toán thông thường, thanh toán sớm, vay ngân hàng), Hoàng Sỹ Sáng nhận tháng 11/2026; bảng giá rumor CĐT công bố 10/2026; Quyết định 110/QĐ-UBND tỉnh Nghệ An ngày 17/10/2024 chấp thuận nhà đầu tư (bản quét trong hồ sơ pháp lý CĐT); báo Thương Gia, tổng hợp lãi suất vay mua nhà ngày 04/11/2026; ảnh thực tế của Hoàng Sỹ Sáng ngày 27/10/2026. Bảng trả góp là minh họa giả định, không phải báo giá vay. Giá là mức rumor, chính sách có thể điều chỉnh; mọi số liệu cần kiểm tra lại theo mã lô trước giao dịch.