Cập nhật ngày 21/10/2026 theo quy định đang có hiệu lực tại ngày viết. Luật Đất đai, Luật Kinh doanh bất động sản và Luật Nhà ở sửa đổi đang được Quốc hội xem xét tại kỳ họp khai mạc ngày 17/10/2026, chưa thông qua. Mua năm 2027, anh chị kiểm tra lại quy định trước khi ký.
Kinh nghiệm mua nhà lần đầu gói lại trong một câu: đừng để lần mua nhà đầu tiên trở thành lần học phí đắt nhất. Mua nhà lần đầu năm 2027, anh chị cần làm xong 9 việc trước khi đặt cọc: chốt nhu cầu ở, lập tổng ngân sách, xác minh người bán, đọc kỹ giấy chứng nhận, kiểm tra quy hoạch – thế chấp – tranh chấp, kiểm tra điều kiện bán nếu mua của chủ đầu tư, đọc dự thảo hợp đồng, tính khoản vay ở kịch bản xấu, và kiểm tra chính sách hỗ trợ mình có thật sự đủ điều kiện hay không. Đặt cọc là bước cuối, không phải bước đầu.
Trả lời nhanh: kinh nghiệm mua nhà lần đầu là làm đủ 9 việc rồi mới đặt cọc.
- Nhu cầu và tiền: chốt nhu cầu ở; lập tổng ngân sách gồm thuế phí, sửa chữa, nội thất, dự phòng (mua đất thì cộng tiền xây).
- Người và giấy: người bán đủ quyền; đọc sổ gốc; kiểm tra quy hoạch, thế chấp, tranh chấp, lối đi. Có sổ chưa đủ an toàn.
- Dự án và hợp đồng: mua của chủ đầu tư thì cọc không quá 5% và chỉ khi dự án đủ điều kiện kinh doanh; hợp đồng cọc ghi rõ trường hợp được hoàn cọc.
- Vay và chính sách: hỏi ngân hàng trước khi cọc, tính cả lãi sau ưu đãi; chưa có ưu đãi chung cho người mua lần đầu.
- Thuế phí: bên mua thường nộp lệ phí trước bạ 0,5%, bên bán nộp thuế thu nhập cá nhân 2%, trừ khi hai bên thỏa thuận khác.
Mình là Hoàng Sỹ Sáng, tư vấn nhà đất ở Vinh, Nghệ An – Hà Tĩnh gần 12 năm. Bài này gom cả hành trình vào một chỗ; việc nào cần đi sâu, mình dẫn sang bài chi tiết.
Việc 1–2: Chốt nhu cầu ở và lập tổng ngân sách
Việc 1: chốt nhu cầu ở. Viết ra giấy: mấy người ở, có ông bà ở cùng không, con học trường nào, vợ chồng làm ở đâu, khi nào cần chuyển vào. Nhu cầu rõ thì khoanh được khu vực và loại nhà, đỡ đi xem lan man rồi chọn theo cảm xúc.
Việc 2: lập tổng ngân sách, không chỉ giá mua. Tổng tiền cần chuẩn bị gồm:
- Giá mua.
- Thuế, phí sang tên, tính đúng bên chịu. Theo quy định hiện hành, bên bán nộp thuế thu nhập cá nhân 2% giá chuyển nhượng (Luật Thuế thu nhập cá nhân số 109/2025/QH15, hiệu lực 01/7/2026); bên mua nộp lệ phí trước bạ 0,5% (Nghị định 10/2022/NĐ-CP). Hai bên được thỏa thuận ai nộp thay ai, nên ghi rõ vào hợp đồng. Ngoài ra còn phí công chứng, phí thẩm định hồ sơ.
- Sửa chữa hoặc hoàn thiện, nội thất, chuyển nhà.
- Khoản dự phòng.
- Mua đất thì cộng cả tiền xây nhà và tiền thuê nhà trong lúc xây.
Ví dụ giả định, không phải căn cụ thể: căn nhà 2,5 tỷ cần sửa lại. Tạm tính sửa chữa 150 triệu, nội thất 200 triệu, chuyển nhà 10 triệu, lệ phí trước bạ và phí công chứng, thẩm định tạm để 20 triệu (lệ phí trước bạ tính trên giá tính lệ phí theo quy định, không hẳn trên giá mua), dự phòng 5% giá mua là 125 triệu. Tổng cần chuẩn bị khoảng 3,005 tỷ, chứ không phải 2,5 tỷ. Thiếu khoản nào thì gia đình dễ phải vay thêm vào phút cuối.
Việc 3–5: Người bán, giấy chứng nhận và những thứ sổ không nói hết
Việc 3: xác minh người bán có quyền bán. Đối chiếu căn cước với tên trên sổ. Hỏi rõ: tài sản riêng hay tài sản chung vợ chồng, có đồng sở hữu không, có phải đất thừa kế chung của anh chị em không. Tài sản chung thì mọi người có quyền phải cùng đồng ý và cùng ký. Người khác đứng ra bán thay thì phải có hợp đồng ủy quyền công chứng, đọc kỹ phạm vi và thời hạn ủy quyền.
Việc 4: đọc giấy chứng nhận gốc, đừng xem ảnh chụp. Ghi lại số thửa, tờ bản đồ, diện tích, mục đích sử dụng (bao nhiêu m² đất ở), thời hạn sử dụng, và đọc cả trang biến động (đã tách thửa, đã thế chấp, đã xóa thế chấp chưa). Sau đó ra thực địa đo ranh, hỏi hàng xóm hai bên về tường rào, lối đi.
Có sổ chưa đủ an toàn. Theo Điều 45 Luật Đất đai 2024 (số 31/2024/QH15), muốn chuyển nhượng quyền sử dụng đất, ngoài có giấy chứng nhận còn phải: đất không có tranh chấp hoặc tranh chấp đã được giải quyết; quyền sử dụng đất không bị kê biên hay áp dụng biện pháp khác để bảo đảm thi hành án; còn trong thời hạn sử dụng đất; không bị áp dụng biện pháp khẩn cấp tạm thời. Với nhà ở, Điều 160 Luật Nhà ở 2023 còn yêu cầu nhà không có quyết định thu hồi đất, thông báo giải tỏa, phá dỡ.
Việc 5: kiểm tra quy hoạch, thế chấp, tranh chấp, lối đi.
- Quy hoạch: xin thông tin bằng văn bản. Thông tin dữ liệu đất đai xin tại Văn phòng đăng ký đất đai (mẫu số 14 kèm Nghị định 151/2025/NĐ-CP, theo hướng dẫn của LuatVietnam ngày 21/9/2025). Thông tin quy hoạch đô thị và nông thôn hỏi Sở Xây dựng hoặc UBND xã, phường. Cách làm chi tiết ở bài kiểm tra quy hoạch đất Nghệ An.
- Thế chấp: “sổ đang ở ngân hàng” nghĩa là đang thế chấp. Vẫn mua được nếu có phương án giải chấp rõ: ai trả nợ, bằng tiền nào, khi nào rút sổ.
- Tranh chấp, ngăn chặn: hỏi UBND xã, phường nơi có đất; hỏi tổ chức công chứng nơi định ký xem tài sản có thông tin ngăn chặn không.
- Lối đi và điều kiện xây: lối vào là đường công cộng hay đi nhờ đất người khác; lô có đủ điều kiện xây nhà như mình muốn không.
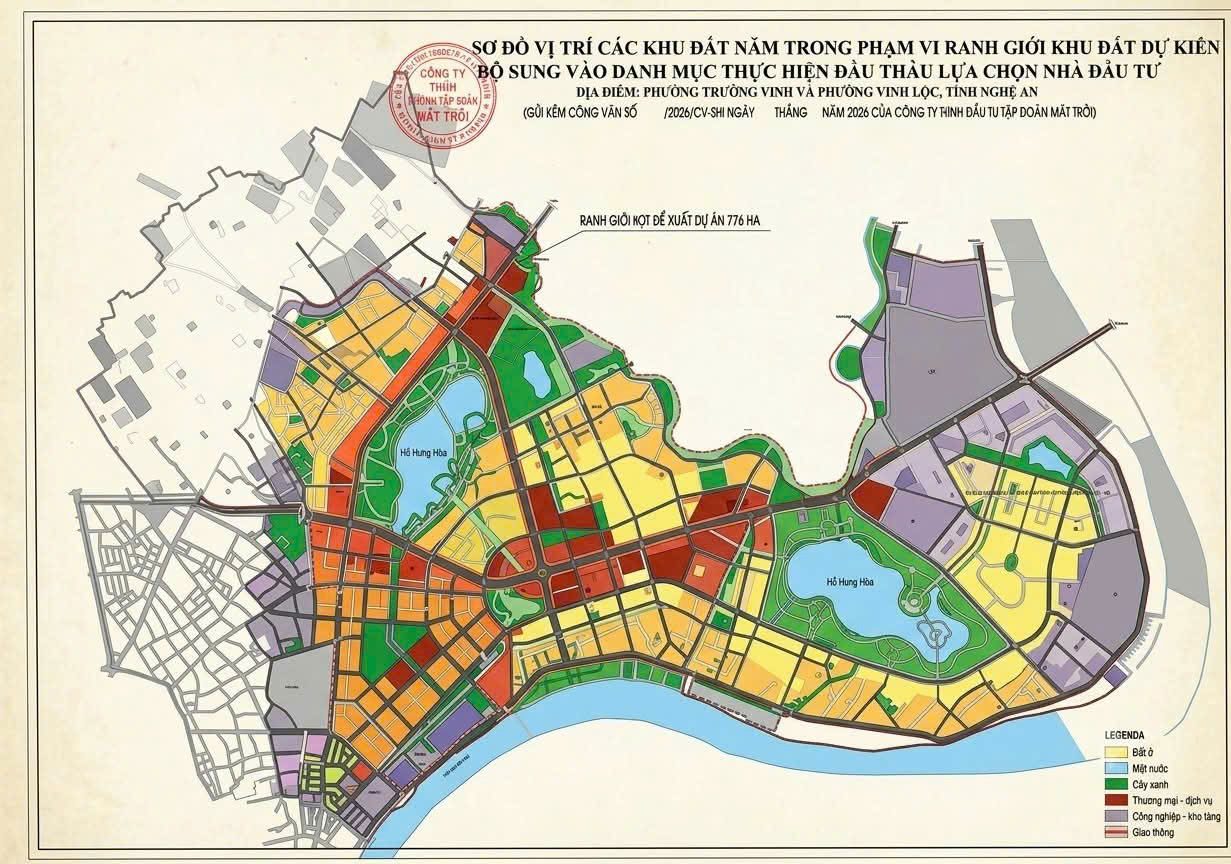
Toàn bộ các lớp kiểm tra cho từng loại tài sản có ở bài pháp lý nhà đất Vinh: cẩm nang kiểm tra trước khi mua.
Việc 6: Nếu mua của chủ đầu tư, kiểm tra điều kiện bán
Mua nhà, căn hộ hình thành trong tương lai từ chủ đầu tư khác hẳn mua nhà của một gia đình. Cần xem:
- Dự án đã đủ điều kiện đưa vào kinh doanh chưa. Theo Điều 24 Luật Kinh doanh bất động sản 2023, nhà hình thành trong tương lai chỉ được bán khi đã khởi công, có giấy tờ về quyền sử dụng đất, có giấy phép xây dựng (nếu thuộc diện phải có), đã nghiệm thu hạ tầng theo tiến độ (chung cư, tòa hỗn hợp phải nghiệm thu xong phần móng), và chủ đầu tư đã thông báo cơ quan quản lý kinh doanh bất động sản cấp tỉnh, được trả lời đủ điều kiện. Anh chị xin xem văn bản trả lời đó.
- Tiền đặt cọc: theo Luật Kinh doanh bất động sản 2023 (số 29/2023/QH15), chủ đầu tư chỉ được thu tiền đặt cọc khi dự án đã đủ điều kiện đưa vào kinh doanh, mức cọc không quá 5% giá bán, và thỏa thuận cọc phải ghi rõ giá bán. Mức 5% này chỉ áp dụng cho nhà ở hình thành trong tương lai mua từ chủ đầu tư, không áp dụng cho giao dịch giữa hai cá nhân (khoản 5 Điều 23).
- Tiến độ thanh toán: lần đầu không quá 30% giá trị hợp đồng, kể cả tiền cọc; trước khi bàn giao không quá 70%; khi người mua chưa được cấp giấy chứng nhận, chủ đầu tư không được thu quá 95% (Điều 25).
- Bảo lãnh ngân hàng: chủ đầu tư phải được ngân hàng chấp thuận bảo lãnh; người mua nhận thư bảo lãnh rồi mới nộp tiền (Điều 26, không áp dụng với nhà ở xã hội).
- Phí, nghĩa vụ đi kèm: phí bảo trì, phí quản lý, thời điểm bàn giao, thời điểm làm sổ.
Khoản “giữ chỗ” trước khi dự án đủ điều kiện bán thì phải đọc kỹ điều kiện hoàn tiền, vì đó chưa phải đặt cọc mua nhà theo luật.
Việc 7: Đọc dự thảo hợp đồng trước khi cọc, giữ dấu vết thanh toán
Đặt cọc được quy định tại Điều 328 Bộ luật Dân sự 2015. Hợp đồng được ký và thực hiện thì tiền cọc được trả lại hoặc trừ vào tiền mua. Người mua từ chối thì mất cọc. Người bán từ chối thì trả lại cọc và một khoản tương đương, trừ khi hai bên thỏa thuận khác.
Hệ quả thực tế: cọc xong mới phát hiện vấn đề, muốn rút thì dễ bị coi là bên đặt cọc từ chối, trừ khi hợp đồng đã ghi sẵn trường hợp được hoàn cọc. Vì vậy hợp đồng cọc cần ghi rõ:
- Chữ “đặt cọc”, số tiền bằng số và bằng chữ; thông tin thửa đất theo sổ; giá mua.
- Thời hạn ra công chứng hợp đồng mua bán và lịch thanh toán.
- Thời điểm và tình trạng bàn giao; ai chuẩn bị hồ sơ gì.
- Các trường hợp người mua được nhận lại toàn bộ cọc: thông tin quy hoạch khác cam kết, phát hiện tranh chấp, không giải chấp được, thiếu chữ ký đồng sở hữu, ngân hàng không duyệt đủ khoản vay.
- Mức phạt khi một bên vi phạm.
Tiền thì chuyển khoản vào tài khoản đứng tên chủ sổ hoặc người được ủy quyền nhận tiền hợp lệ, nội dung ghi rõ “đặt cọc mua thửa đất số…, tờ bản đồ số…, theo hợp đồng đặt cọc ngày…”. Lưu hợp đồng, sao kê, tin nhắn. Khi ký chính thức, hợp đồng chuyển nhượng quyền sử dụng đất giữa cá nhân phải công chứng hoặc chứng thực (điểm a khoản 3 Điều 27 Luật Đất đai 2024). Đủ 10 điều khoản cần có ở bài đặt cọc mua nhà đất.
Việc 8–9: Khoản vay và chính sách hỗ trợ
Việc 8: nếu vay, hỏi ngân hàng trước khi cọc. Cần biết: lãi ưu đãi bao lâu, lãi sau ưu đãi tính theo công thức nào (lãi tham chiếu cộng biên độ bao nhiêu), trả gốc thế nào, phí trả nợ trước hạn, điều kiện giải ngân (giải ngân trước hay sau khi sang tên). Theo báo chí tháng 8–9/2026, lãi sau ưu đãi thực tế khoảng 13–15%/năm (Nhà Đầu tư 28/8/2026; Việt Báo 03/9/2026).
Tự tính thêm hai kịch bản: lãi tăng 2–3 điểm phần trăm, và thu nhập giảm 20%. Nếu ở kịch bản đó tiền trả nợ vượt quá sức, hãy giảm khoản vay hoặc chọn căn rẻ hơn. Bảng tính mẫu có ở bài vay 1 tỷ mua nhà mỗi tháng trả bao nhiêu.
Việc 9: kiểm tra chính sách hỗ trợ, đúng đối tượng, tại ngày mình mua. Tới ngày 21/10/2026, mình chưa tìm thấy quy định nào ưu đãi riêng cho “người mua nhà lần đầu” nói chung, kể cả miễn thuế hay lãi vay ưu đãi tự động. Gói vay riêng cho người mua lần đầu có được đề xuất trên báo chí, nhưng mới là đề xuất, chưa phải chính sách. Những chính sách đang có đều gắn với đối tượng cụ thể:
- Nhà ở xã hội: dành cho người thuộc nhóm đối tượng theo Luật Nhà ở 2023, chưa có nhà ở hoặc nhà ở chật, thu nhập trong ngưỡng (độc thân không quá 25 triệu/tháng, độc thân nuôi con không quá 35 triệu, vợ chồng không quá 50 triệu, theo Nghị định 100/2024/NĐ-CP sửa đổi bởi Nghị định 136/2026/NĐ-CP). Vay qua Ngân hàng Chính sách xã hội lãi 5,4%/năm (từ 10/10/2025), nên hỏi lại chi nhánh trước khi tính. Chi tiết ở bài nhà ở xã hội TP Vinh 2026: ai được mua.
- Người dưới 35 tuổi vay mua nhà ở xã hội: gói này chỉ dùng để mua nhà ở xã hội, cho vay qua 9 ngân hàng thương mại (Agribank, BIDV, Vietcombank, VietinBank, MB, Techcombank, VPBank, TPBank, HDBank). Theo Công văn 5340/NHNN-CSTT ngày 19/6/2026, kỳ 01/7–31/12/2026 lãi 6,5%/năm trong 5 năm đầu, 7,5%/năm trong 10 năm tiếp theo (Hiệp hội Ngân hàng, 26/6/2026). Mức áp dụng năm 2027 chưa công bố. Đây là chương trình khác với khoản vay 5,4% của Ngân hàng Chính sách xã hội.
Xong việc 9, anh chị rà lại bảng dưới. Còn ô nào chưa rõ thì chưa cọc.
Bảng kiểm tra trước khi đặt cọc
| Cần kiểm tra | Hỏi ai, xem giấy gì | Dấu hiệu cần dừng |
|---|---|---|
| Nhu cầu ở | Cả gia đình, lịch học của con, nơi làm | Chọn vì rẻ, xa nhu cầu chính |
| Tổng ngân sách | Bảng tính của gia đình, báo giá sửa chữa | Chỉ đủ tiền mua, không còn dự phòng |
| Người bán | Căn cước, sổ, giấy đăng ký kết hôn, hợp đồng ủy quyền công chứng | Không gặp được chủ sổ; thiếu người đồng sở hữu |
| Giấy chứng nhận | Sổ gốc, trang biến động | Chỉ cho xem ảnh chụp; diện tích, loại đất không khớp lời rao |
| Quy hoạch | Văn phòng đăng ký đất đai, Sở Xây dựng hoặc UBND xã, phường | “Cọc rồi hẵng hỏi quy hoạch” |
| Thế chấp, tranh chấp | Sổ, ngân hàng nhận thế chấp, UBND xã, tổ chức công chứng | Không có phương án giải chấp; hàng xóm nói đang tranh chấp ranh |
| Điều kiện bán (dự án) | Văn bản dự án đủ điều kiện kinh doanh, hợp đồng mẫu | Thu cọc khi chưa đủ điều kiện; cọc quá 5% giá bán |
| Hợp đồng cọc | Dự thảo hợp đồng, người làm chứng hoặc công chứng | Giấy viết tay vài dòng; không có điều khoản hoàn cọc |
| Khoản vay | Ngân hàng: thông báo phê duyệt, công thức lãi | Ngân hàng chưa trả lời mà đã bị giục cọc |
| Chính sách hỗ trợ | Văn bản hiện hành, ngân hàng, Sở Xây dựng | Được hứa “chắc suất”, “chắc ưu đãi” không có giấy |
Đây là bài đầu trong loạt 3 bài cho người mua nhà năm 2027. Hai bài tiếp theo: nên mua đất xây nhà hay mua nhà xây sẵn và có nên mua nhà năm 2027 khi thị trường khó khăn. Muốn xem chi tiết từng bước đặt cọc, đọc thêm đặt cọc mua đất cần lưu ý gì.
Cần một bản checklist cho riêng nhà mình?
Nếu anh chị đang chuẩn bị mua căn nhà đầu tiên, gửi Sáng nhu cầu ở, khu vực và ngân sách dự tính. Mình gửi lại checklist chuẩn bị theo đúng loại tài sản anh chị đang nhắm, để gia đình tự rà từng bước. Chưa đủ dữ kiện thì chưa cọc, mình không giục.
Anh chị đang tìm nhà đất tại Vinh, Nghệ An, Hà Tĩnh có thể liên hệ Sáng qua 038.509.9999 để trao đổi những điểm cần kiểm tra trước khi quyết định.
Hãy cân nhắc thật kỹ trước khi xuống tiền, vì đó là mồ hôi, công sức và tài sản lớn của anh chị.
Nhận thông tin & tư vấn riêng về dự án này
Hoàng Sỹ Sáng sẽ gọi lại cho anh chị: giá tham khảo, chính sách bán hàng mới nhất và lựa chọn hợp ngân sách.
Hoàng Sỹ Sáng sẽ liên hệ sớm. Cần gấp, anh chị gọi/Zalo 0385 099 999.
Câu hỏi thường gặp khi mua nhà lần đầu
Người mua nhà lần đầu có phải đóng thuế không, có được ưu đãi gì không?
Có. Mua lần đầu không được miễn thuế phí. Bên mua thường nộp lệ phí trước bạ 0,5%, bên bán nộp thuế thu nhập cá nhân 2% giá chuyển nhượng, trừ khi hai bên thỏa thuận khác. Tới ngày 21/10/2026 cũng chưa có ưu đãi chung cho người mua lần đầu; ưu đãi chỉ có khi anh chị thuộc đối tượng mua nhà ở xã hội (vay Ngân hàng Chính sách xã hội 5,4%/năm, hoặc gói cho người dưới 35 tuổi mua nhà ở xã hội).
Có sổ đỏ rồi thì mua có an toàn không?
Chưa chắc. Sổ là điều kiện đầu tiên. Đất còn phải không tranh chấp, không bị kê biên, còn thời hạn sử dụng, không bị áp dụng biện pháp khẩn cấp tạm thời; người bán phải đủ quyền; quy hoạch và lối đi phải rõ.
Đặt cọc bao nhiêu là phù hợp?
Mua của cá nhân, luật không quy định mức cọc. Cọc đủ để hai bên nghiêm túc, không lớn tới mức rủi ro thì mất quá nhiều; cọc càng lớn càng phải kiểm kỹ. Mua nhà hình thành trong tương lai từ chủ đầu tư thì tiền cọc không quá 5% giá bán và chỉ được thu khi dự án đủ điều kiện kinh doanh.
Có nên đặt cọc trước khi ngân hàng duyệt vay không?
Không nên, nếu tiền vay là phần bắt buộc để trả. Hỏi ngân hàng định giá và khả năng cho vay trước. Nếu vẫn phải cọc sớm, ghi vào hợp đồng điều khoản được nhận lại cọc khi ngân hàng không duyệt đủ khoản vay.
Cần hỏi thêm về nhà đất Vinh – Nghệ An? Gọi hoặc nhắn Zalo cho Hoàng Sỹ Sáng: 038.509.9999 · Nhắn Zalo
Theo dõi Sáng: Facebook · YouTube · TikTok · hoangsysang.com · Hồ sơ tác giả
Ghi chú nguồn: Luật Đất đai 2024 (31/2024/QH15) Điều 27, 45; Luật Nhà ở 2023 Điều 160; Luật Kinh doanh bất động sản 2023 (29/2023/QH15) Điều 23–26; Bộ luật Dân sự 2015 Điều 328; Luật Thuế thu nhập cá nhân 109/2025/QH15; Nghị định 10/2022/NĐ-CP; Nghị định 151/2025/NĐ-CP; Nghị định 100/2024/NĐ-CP sửa đổi bởi Nghị định 136/2026/NĐ-CP; Công văn 5340/NHNN-CSTT. Lãi vay theo Nhà Đầu tư 28/8/2026, Việt Báo 03/9/2026. Ví dụ ngân sách là giả định minh họa. Bài tham khảo, không thay tư vấn pháp lý cho hồ sơ cụ thể, cập nhật 21/10/2026.